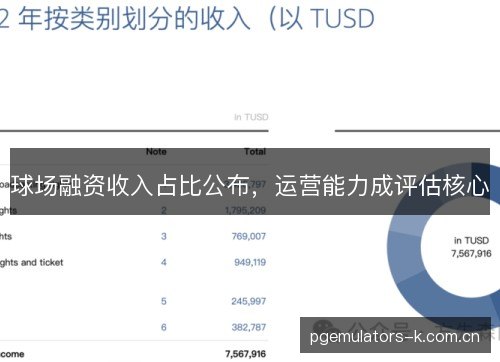
球场融资收入占比公布,运营能力成评估核心,这条消息之所以值得关注,是因为它把球场从单纯的固定资产推到了现金流前台。过去看台容量和改造投资常被当作俱乐部实力的象征,如今占比数据揭示融资成本、比赛日收入和非比赛日经营的真实效率,直接牵动估值、债务与球迷体验。
西甲联盟近期向成员俱乐部发布球场融资收入占比统计,皇家马德里、巴塞罗那、马德里竞技和塞维利亚等队均被纳入样本。统计口径更细,不再只列改造总投入,而是把比赛日票务、包厢、餐饮、冠名和场馆活动收入与球场相关融资余额放在同一张表里比较,并观察偿债节奏。
这套口径把欧冠比赛日、国内联赛主场和季前商业赛分开记账,要求俱乐部说明演唱会、博物馆和社区活动带来的边际收入。皇家马德里伯纳乌球场因承办大型演出获得额外现金流,巴塞罗那诺坎普改造期间的临时主场则让比赛日收入明显承压,这一处理让占比更接近运营现实。
融资环境变化是直接推手。欧洲俱乐部近年为改造球场大量发债,利率上行后,利息支出挤压引援和青训预算。公布球场融资收入占比,等于把偿债压力摊到桌面,银行和评级机构不再只看球队名气,而要看皇家马德里、巴塞罗那和曼联等俱乐部能否用日常运营覆盖本息。
占比高并不自动等于健康。若收入过度集中在比赛日,一旦球队在欧冠出局或联赛排名下滑,现金流就会迅速变薄。拜仁慕尼黑安联球场和多特蒙德伊杜纳信号公园上座率稳定,但餐饮、冠名和旅游参观的贡献差异,仍会改变同一占比背后的运营质量,评估必须拆开看,不能只看一个数字。
运营能力因此成为评估核心。托特纳姆热刺新球场在丹尼尔·列维主导下把美国职业橄榄球赛事、演唱会、餐饮和会议接待做成组合收入,比赛日不再是唯一引擎。阿森纳酋长球场早期因债务承压,后来靠稳定欧冠收入和商业开发逐步修复,说明场馆运营团队比建筑本身更关键。
教练和球员同样被卷入这场评估。尤尔根·克洛普在利物浦安菲尔德扩建后反复强调主场氛围的价值,而氛围背后是票务分层、餐饮动线和球迷服务。佩普·瓜迪奥拉执教的曼城推进伊蒂哈德球场扩建,俱乐部需要向融资方证明,比赛日之外的商业活动能稳定覆盖新增债务。
意甲的情况更能说明问题。AC米兰和国际米兰共用圣西罗球场,改造争议持续多年,融资收入占比公布后,评估重点从建设方案转向两家俱乐部能否协同运营。圣西罗的比赛日容量和商业包厢都有限,米兰双雄若不能提高非比赛日利用率,融资成本很难被新增收入消化。
德甲把球迷文化转化为稳定现金流,但转化方式并不相同。拜仁慕尼黑在安联球场通过冠名、博物馆和商业活动提高每座收入,多特蒙德则依靠伊杜纳信号公园的南看台氛围带动门票和周边消费。公布占比后,投资人会追问这些收入中有多少来自可复制运营,而不是短期赛事红利。
英超的曼联提供了反面参照。老特拉福德改造计划多次调整,格雷泽家族背负的债务和分红争议让融资收入占比显得格外敏感。球场收入若不能转化为可预测现金流,曼联在转会市场和教练更替上的决策就会被进一步放大审视,运营能力自然成为融资谈判的硬门槛。
巴黎圣日耳曼的王子公园球场也被放进同一套观察框架。姆巴佩离队后,俱乐部需要重新证明比赛日收入和商业赞助的韧性,球场融资收入占比不再只是财务注脚。巴黎拥有卡塔尔资本支持,但融资方更关心冠名、餐饮和演出业务能否在球星更替后保持稳定,运营团队要给出可执行方案。
评估机构随之调整模型。过去看球场改造,常把座位数和总投资额当作核心变量,如今球场融资收入占比被拆成偿债覆盖倍数、非比赛日收入增速和运营利润率。皇家马德里、托特纳姆热刺和拜仁慕尼黑的案例被反复引用,说明同样的建筑规模,运营能力差异会带来完全不同的融资评级。
风险在于占比公布后容易被误读。若只看融资收入占比,高占比可能被当成经营成功,却忽略收入来源是否可持续。欧冠缺席、联赛转播分成波动、演唱会档期竞争,都会让现金流出现缺口。PG模拟器官网皇家马德里伯纳乌的演出业务再强,也要面对周边居民投诉和市政审批;巴塞罗那诺坎普改造则提醒延期成本会吞噬预期收益。
接下来的走向是口径更细、披露更勤。西甲、英超和德甲可能推动俱乐部按赛事、按场馆活动、按融资工具分别披露,银行会把运营团队履历、票务系统和球迷数据库纳入尽调。皇家马德里、巴塞罗那、托特纳姆热刺和曼联的改造经验会被反复比较,球场融资收入占比将从财务指标变成运营能力的公开考卷。
球场最终会从建筑变成持续运转的经营平台。融资收入占比公布只是把隐性问题显性化,真正决定融资成败的,是俱乐部能否让比赛日、演出、餐饮、社区活动和数字会员形成稳定循环。皇家马德里、巴塞罗那、托特纳姆热刺和曼联的实践说明,运营能力越早被当作核心,球场改造越不容易变成债务包袱。